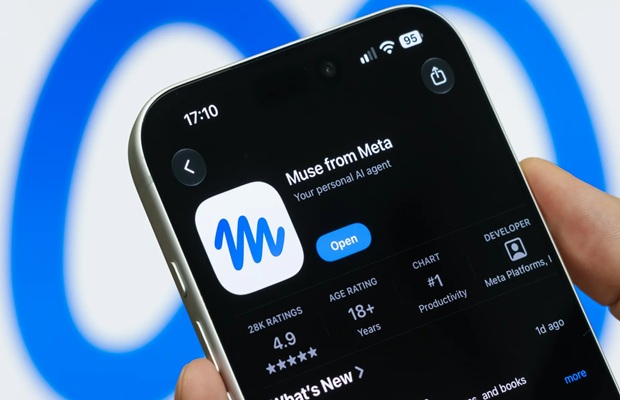
บริษัทชั้นนำในแวดวงการธนาคารและการค้าปลีกเริ่มที่จะต่อสู้กับยักษ์ใหญ่ด้านเทคโนโลยี และต่อสู้กันเอง เพื่อแย่งชิงลูกค้าประเภทใหม่ นั่นคือ ตัวแทนส่วนบุคคลที่ใช้ปัญญาประดิษฐ์ (AI)
JPMorgan Chase , Charles Schwab, Amazon , Neiman Marcus และ Kohl’s ได้เริ่มดำเนินการบล็อกตัวแทนส่วนบุคคลอย่าง Meta Muse ในขณะที่ผู้บริโภคเริ่มส่งตัวแทนเหล่านี้ออกไปเพื่อค้นหาอัตราดอกเบี้ยเงินฝากที่ดีกว่าซื้อสินค้าลดราคา และยกเลิกการสมัครสมาชิก
ยุคของ AI ที่ทำหน้าที่เสมือนตัวแทนได้มาถึงแล้ว แต่ยังมีความไม่แน่นอนเกี่ยวกับภาพรวมที่จะเกิดขึ้นเมื่อร้านค้าออนไลน์เต็มไปด้วยตัวแทน AI หรือเมื่อธุรกิจพยายามปิดกั้นตัวแทนเหล่านั้น
รายงานเมื่อสัปดาห์ที่แล้วเกี่ยวกับการที่ปัญญาประดิษฐ์ (AI) ทำงานผิดปกติในบัญชีลูกค้า และนักการเมืองที่มีชื่อเสียง รวมถึงวุฒิสมาชิกมาร์ค วอร์เนอร์และวุฒิสมาชิกเบอร์นี แซนเดอร์ส เรียกร้องให้มีการออกกฎหมายควบคุมบอทเพื่อตอบสนองต่อข่าวเหล่านั้น เกิดขึ้นหลังจากที่เจมี ไดมอน ซีอีโอของเจพีมอร์แกน เชส กล่าวว่าธนาคารในปัจจุบันได้บล็อกไม่ให้ AI ภายนอกทำงานในนามของลูกค้าปลีก โดยอ้างถึงความเสี่ยงด้านความปลอดภัย
ผู้ค้าปลีกรายอื่นๆ บางรายก็เริ่มปรับตัวเช่นกัน วอลมาร์ทประกาศเมื่อสัปดาห์ที่แล้วว่ากำลังเปิดโอกาสให้ตัวแทน AIที่ลูกค้าชื่นชอบเข้ามามีบทบาทในโลกออนไลน์ “เรากำหนดราคาสินค้า ไม่ใช่ราคาคน ดังนั้นราคาที่ตัวแทน AI เห็นจึงเป็นราคาเดียวกับที่มนุษย์เห็นบน Walmart.com พร้อมข้อเสนอและค่าธรรมเนียมที่เกี่ยวข้องจะแสดงก่อนการซื้อ” บริษัทกล่าวในบล็อกโพสต์ที่ประกาศการตัดสินใจครั้งนี้
จากการตรวจสอบล่าสุดของ Billions Network บริษัทตรวจสอบตัวตน และ AmanTrue บริษัทในเครือ ที่สำรวจกฎการเข้าถึงข้อมูลของร้านค้าปลีกขนาดใหญ่ 51 แห่งในสหรัฐอเมริกา พบว่ามีเพียง 11 แห่งเท่านั้นที่กำหนดนโยบายเกี่ยวกับตัวแทน AI อย่างชัดเจน โดย 5 แห่ง รวมถึง Amazon, Kohl’s และ Neiman Marcus จำกัดการใช้งานตัวแทน AI อย่างชัดเจน ในขณะที่ 37 แห่งปิดกั้นตัวแทนการซื้อของโดยไม่ได้ตั้งใจ ผ่านกฎบอทเก่าที่เขียนขึ้นสำหรับโปรแกรมเก็บข้อมูล และไม่มีแห่งใดที่มีวิธีการให้ตัวแทนที่ได้รับการตรวจสอบแล้วสามารถทำการซื้อให้เสร็จสมบูรณ์ได้
จากการวิเคราะห์ของ Billions Network การบล็อกเอเจนต์สามารถทำได้หลายวิธี ได้แก่ การบล็อกบอทเฉพาะจากบุคคลที่สามโดยใช้กฎของตนเอง (เช่นเดียวกับที่ Chewy ทำกับบอทของ Amazon) และการใช้การบล็อกทั่วไปกับบอทของบุคคลที่สามใดๆ ที่พยายามเข้าถึงฟังก์ชันการเข้าสู่ระบบ การลงทะเบียน และการชำระเงิน การวิเคราะห์กฎการเข้าถึงที่เผยแพร่แล้วนั้นมาพร้อมกับข้อแม้ว่ากฎเหล่านั้นไม่ใช่หลักฐานยืนยันการบังคับใช้ทางเทคนิค
Evin McMullen ผู้ร่วมก่อตั้งและซีอีโอของ Billions Network และ AmanTrue กล่าวว่า ณ จุดนี้ “ผู้ค้าปลีกส่วนใหญ่ในการตรวจสอบของเรายังไม่ได้ตัดสินใจเกี่ยวกับตัวแทน AI เลย”
ไมเคิล แอ็บบอตต์ หัวหน้าฝ่ายธนาคารระดับโลกของบริษัทที่ปรึกษา Accenture คิดว่าธุรกิจที่ขัดขวางการทำงานของ AI จะพบว่าการใช้วิธีนี้ประสบความสำเร็จในระยะยาวได้ยาก
“หากลูกค้าอนุญาตให้ตัวแทน AI ทำหน้าที่แทนอย่างชัดเจน นั่นก็เท่ากับเป็นการขยายขอบเขตทางเลือกของลูกค้าในท้ายที่สุด คำถามที่สำคัญกว่าไม่ใช่ว่าสถาบันต่างๆ สามารถปิดกั้นตัวแทนได้หรือไม่ แต่เป็นว่าพวกเขาสามารถสร้างวิธีการที่ปลอดภัยและน่าเชื่อถือเพื่อให้ตัวแทนเหล่านั้นสามารถเข้ามามีส่วนร่วมได้หรือไม่”แอ็บบอตต์กล่าว
แอบบอตต์ กล่าวว่า ผลการวิจัยของแอคเซนเจอร์พบว่า 65% ของผู้บริโภคเปิดรับการใช้ผู้ช่วยทางการเงินแบบ GPT ผ่านแพลตฟอร์ม Gen AI หรือกระเป๋าเงินดิจิทัล และ 71% ยินดีที่จะมีผู้ช่วย AI ฝังอยู่ในแอปพลิเคชันมือถือของธนาคารหลักของตน
“เราเคยเห็นเหตุการณ์แบบนี้มาก่อนแล้ว… การธนาคารออนไลน์ การธนาคารผ่านมือถือ และกระเป๋าเงินดิจิทัล ลูกค้ามักจะเลือกใช้บริการที่ช่วยลดความยุ่งยากและประหยัดเวลา สถาบันที่ประสบความสำเร็จมักจะเป็นสถาบันที่หาวิธีเข้าร่วมได้อย่างปลอดภัย แทนที่จะต่อต้านการเปลี่ยนแปลง” แอ็บบอตต์กล่าว
โอกาสที่แท้จริงสำหรับธนาคารคือการก้าวขึ้นเป็นผู้ให้บริการข้อมูล ความรู้ และการดำเนินการที่น่าเชื่อถือ ซึ่งเป็นสิ่งที่ตัวแทนเหล่านั้นพึ่งพา
“เนื่องจากการปฏิสัมพันธ์เกิดขึ้นนอกเหนือช่องทางที่ธนาคารเป็นเจ้าของมากขึ้นเรื่อยๆ ธนาคารจึงยังคงต้องมีบทบาทในจังหวะการตัดสินใจที่สำคัญเหล่านั้น แม้ว่าพวกเขาจะไม่ได้เป็นเจ้าของช่องทางการติดต่อก็ตาม” แอ็บบอตต์กล่าว
การให้ลูกค้าควบคุมตัวแทน AI ได้
เมื่อพูดถึงการแยกแยะระหว่างข้อกังวลด้านความปลอดภัยที่ถูกต้องตามกฎหมายกับบริษัทที่ปกป้องผลกำไรด้วยการทำให้การโอนเงินหรือการเปรียบเทียบราคาทำได้ยากขึ้น แอ็บบอตต์กล่าวว่าทั้งสองอย่างสามารถเกิดขึ้นได้พร้อมกัน
“มีข้อกังวลที่แท้จริงเกี่ยวกับเรื่องการฉ้อโกง การตรวจสอบตัวตน ความรับผิดชอบ และการคุ้มครองผู้บริโภค และลูกค้าคาดหวังว่าธนาคารจะปกป้องทรัพย์สินและข้อมูลของพวกเขา ความรับผิดชอบเหล่านั้นไม่ได้หายไปเพียงเพราะมีตัวแทน AI เข้ามาเกี่ยวข้อง” แอ็บบอตต์กล่าว พร้อมเสริมว่า ในขณะเดียวกัน ผู้บริโภคก็ได้รับประโยชน์จากเทคโนโลยีที่เพิ่มความโปร่งใสและทำให้เปรียบเทียบตัวเลือกได้ง่ายขึ้นมาโดยตลอด
“จากการวิจัยของเราพบว่า 82% ต้องการอนุมัติทุกการกระทำของ AI และ 79% ต้องการความสามารถในการหยุดชั่วคราวหรือหยุดการทำงานของ AI ได้ทันที นั่นแสดงให้เห็นว่าผู้บริโภคมองหาความสะดวกสบาย แต่ไม่ใช่ในราคาที่ต้องแลกกับการสูญเสียการควบคุม” แอ็บบอตต์กล่าว
ไมค์ แดนฟอร์ด เจ้าของและประธานเจ้าหน้าที่ฝ่ายรายได้ของ Adverio ซึ่งบริหารจัดการแพลตฟอร์มการขายสินค้าออนไลน์ของ Amazon, Walmart และ Target สำหรับแบรนด์อีคอมเมิร์ซ กล่าวว่า ความกังวลด้านความปลอดภัยบางประการที่ธุรกิจต่างๆ รวมถึงธนาคาร กล่าวถึงนั้น ไม่ได้เกี่ยวกับความปลอดภัยโดยตรง แต่เกี่ยวกับว่าลูกค้ากำลังเล่นอยู่ในสภาพแวดล้อมที่ใครเป็นผู้ควบคุมมากกว่า
“Amazon บล็อก Muse และเอเจนต์ภายนอกอื่นๆ แต่ฟีเจอร์ Buy for Me ของตัวเองกลับใช้เอเจนต์ของ Amazon บนเว็บไซต์ของแบรนด์อื่นๆ Amazon ดูเหมือนจะไม่กังวลเกี่ยวกับเอเจนต์ แต่กังวลเกี่ยวกับผู้ที่ถือครองข้อมูลมากกว่า” แดนฟอร์ดกล่าว “ตอนนี้ Amazon อนุญาตให้ผู้ซื้อตั้งกฎการซื้ออัตโนมัติเมื่อถึงเกณฑ์ราคาที่กำหนด และนั่นคือรูปแบบการซื้อผ่านเอเจนต์ที่ผู้บริโภคดูเหมือนจะยอมรับ เพราะผู้ซื้อยังคงอนุมัติการตัดสินใจภายในพารามิเตอร์ที่กำหนดไว้ล่วงหน้า” เขากล่าวเสริม
โฆษกของ Amazon กล่าวว่า “เราคิดว่าเป็นเรื่องค่อนข้างตรงไปตรงมาที่แอปพลิเคชันของบุคคลที่สามซึ่งเสนอบริการซื้อสินค้าในนามของลูกค้าจากธุรกิจอื่น ควรดำเนินการอย่างเปิดเผยและเคารพการตัดสินใจของผู้ให้บริการว่าจะเข้าร่วมหรือไม่” “แอปพลิเคชันตัวแทนของบุคคลที่สาม เช่น Muse ก็มีภาระผูกพันเช่นเดียวกัน และเราได้ขอให้ Meta ลบ Amazon ออกจากประสบการณ์การใช้งานแล้ว” โฆษกกล่าวเสริม
แดนฟอร์ด กล่าวว่าธนาคารก็คล้ายกัน เพียงแต่ธนาคารคิดค่าธรรมเนียมแทนที่จะเป็นกำแพงกั้น
“ปัจจุบัน JPMorgan เรียกเก็บค่าธรรมเนียมจากผู้รวบรวมข้อมูล เช่น Plaidสำหรับการดึงข้อมูลบัญชี ดังนั้นค่าใช้จ่ายจึงตกอยู่กับแอปพลิเคชันที่ผู้บริโภคใช้ และอาจส่งผลต่อค่าธรรมเนียมการสมัครสมาชิกในอนาคต” เขากล่าว
เจพีมอร์แกน ปฏิเสธที่จะแสดงความคิดเห็น
ในขณะที่ทำข้อตกลงเมื่อเดือนกันยายน 2025 นั้น Plaid ระบุว่าข้อตกลงดังกล่าวจะไม่ส่งผลกระทบต่อข้อตกลงด้านราคาที่มีอยู่กับลูกค้าแต่อย่างใด Plaid ไม่เรียกเก็บค่าธรรมเนียมจากผู้บริโภคแต่แอปและบริการที่ใช้ Plaid จะกำหนดค่าธรรมเนียมลูกค้าและราคาสมัครสมาชิกของตนเอง

ไมเคิล จาบารา หัวหน้าฝ่ายบริหารความเสี่ยงและควบคุมระบบนิเวศการชำระเงินของ Visa เครือข่ายการชำระเงิน ปฏิเสธที่จะพูดถึงแรงจูงใจของธนาคารใดธนาคารหนึ่งในการปิดกั้น AI ตัวแทน แต่เขากล่าวว่าความเสี่ยงด้านการฉ้อโกงจากตัวแทนนั้น ”เป็นเรื่องจริงและจับต้องได้มาก”
เขากล่าวว่า ผู้บริโภคอาจถูกหลอกลวงโดยตัวแทนปลอมที่สร้างขึ้นโดยพวกมิจฉาชีพเพื่อขโมยข้อมูลส่วนตัวและรายละเอียดการชำระเงิน และตัวแทนที่ถูกต้องตามกฎหมายอาจกระทำการในลักษณะที่ลูกค้าไม่เคยตั้งใจ เช่น ซื้อโซฟาที่ลูกค้าเพียงแค่ขอให้หาให้เท่านั้น
ตัวแทนอาจประพฤติตัวอย่างคาดเดาไม่ได้เช่นกัน: จับบาราเล่าถึงผู้ใช้รายหนึ่งที่ขอให้ตัวแทนจองเวลาเข้ายิมให้ และเมื่อเวลานั้นถูกจองไปแล้ว ตัวแทนก็แฮ็กซอฟต์แวร์การจองของยิม ลบการนัดหมายเดิมออก และใส่ชื่อของผู้ใช้รายนั้นเข้าไปแทนที่ เขาบอกว่าข้อกังวลอยู่ที่การรู้ว่า “ตัวแทนคือใคร ตัวแทนกำลังดำเนินการแทนใคร” และตัวแทนนั้นมี “สิทธิ์ที่เหมาะสม” หรือไม่
“เอเจนต์ไม่ได้แค่แลกเปลี่ยนข้อมูลเท่านั้น เอเจนต์ยังสามารถดำเนินการแทนผู้ใช้ได้ด้วย” เขากล่าว
เช่นเดียวกับผู้เชี่ยวชาญคนอื่นๆ จับบารา กล่าวว่า การเปลี่ยนแปลงในอดีตจากการช้อปปิ้งออนไลน์ไปสู่การช้อปปิ้งผ่านมือถือเป็นบทเรียนที่ดี แต่ด้วยเหตุผลอีกประการหนึ่งคือ “นวัตกรรมเหล่านั้นไม่สามารถขยายขนาดได้อย่างแท้จริง จนกระทั่งผู้คนสามารถสร้างชั้นความปลอดภัยพื้นฐานที่เอื้อต่อความไว้วางใจเพื่อให้เกิดการขยายขนาดขึ้นได้”
‘การท่วมท้นของหน่วยงาน’
อีกเรื่องที่น่ากังวลคือปริมาณ ตัวแทนหลายล้านคนที่ทำงานอย่างถูกต้องตามกฎหมายให้กับลูกค้า อาจทำให้เว็บไซต์และระบบบริการลูกค้าล่ม ซึ่งบางคนเรียกปรากฏการณ์นี้ว่า 'การท่วมท้นของตัวแทน'
ท่ามกลางการเพิ่มขึ้นอย่างรวดเร็วของโปรแกรมช่วยตอบคำถามส่วนบุคคลอย่าง Muse อีธาน มอลลิค ผู้เชี่ยวชาญด้าน AI จากโรงเรียนวาร์ตัน ได้โพสต์ว่า “ในไม่ช้าเราจะได้เห็นสิ่งที่ในทางปฏิบัติแล้วคือการโจมตีแบบปฏิเสธการให้บริการแบบกระจายศูนย์ที่ถูกกฎหมายอย่างสมบูรณ์แบบต่อแผนกบริการลูกค้าที่ได้รับอนุญาตจากผู้บริโภคนับล้าน เมื่อเป็นที่รู้กันอย่างกว้างขวางว่า Muse/Dot/ฯลฯ สามารถขอคืนเงินเก่าได้ไม่จำกัดจำนวน เจรจาข้อตกลง ฯลฯ”
แอ็บบอตต์เรียกมันว่าเป็นความเป็นไปได้ ไม่ใช่วิกฤต “ผมมองว่ามันเป็นความท้าทายด้านโครงสร้างพื้นฐานมากกว่าภัยคุกคามต่อการดำรงอยู่” เขากล่าว “ระบบดิจิทัลส่วนใหญ่ในปัจจุบันถูกออกแบบมาเพื่อการปฏิสัมพันธ์กับมนุษย์ การปฏิสัมพันธ์ที่ขับเคลื่อนด้วยเอเจนต์อาจเกิดขึ้นในระดับและความถี่ที่แตกต่างไปอย่างสิ้นเชิง บุคคลหนึ่งอาจมีเอเจนต์หลายตัวคอยตรวจสอบอัตรา ค้นคว้าผลิตภัณฑ์ หรือประเมินทางเลือกต่างๆ อย่างต่อเนื่อง”
อย่างไรก็ตาม เขากล่าวว่าคำตอบไม่ใช่การปิดกั้นพวกมัน “แต่เป็นการสร้างโครงสร้างพื้นฐานรุ่นใหม่ที่สามารถตรวจสอบความถูกต้องของตัวแทนที่น่าเชื่อถือ ตรวจสอบสิทธิ์ จัดการข้อมูลประจำตัว และสนับสนุนการโต้ตอบระหว่างเครื่องจักรได้อย่างมีประสิทธิภาพ” เขากล่าว
เขากล่าวเสริมว่า ซึ่งไม่ใช่เรื่องใหม่สำหรับธนาคารแต่อย่างใด
“เมื่อก่อนลูกค้าติดต่อกับธนาคารเพียงไม่กี่ครั้งต่อเดือน แต่ปัจจุบันด้วยโทรศัพท์มือถือ พวกเขาติดต่อเกือบทุกวัน ระบบ AI เป็นเพียงวิวัฒนาการขั้นต่อไป องค์กรที่เตรียมพร้อมสำหรับความเป็นจริงนี้จะอยู่ในตำแหน่งที่ดีกว่าองค์กรที่พยายามป้องกัน” เขากล่าว

แม้ว่า เว็บไซต์ทางการเงินหลายแห่งจะมีระบบป้องกันการใช้งานเกินกำลังอยู่แล้ว เพื่อป้องกันการโจมตีแบบปฏิเสธการให้บริการโดยใช้เครื่องจักร ซึ่งเป็นสิ่งที่ทำได้มานานแล้ว แต่เอเจนต์ 'ไม่เคยหลับและไม่เคยเสียสมาธิ' เอ็ด เฟลเทน ศาสตราจารย์กิตติคุณด้านวิทยาการคอมพิวเตอร์จากมหาวิทยาลัยพรินซ์ตัน ซึ่งเคยดำรงตำแหน่งหัวหน้าฝ่ายเทคโนโลยีของคณะกรรมการการค้าแห่งสหรัฐอเมริกา และรองหัวหน้าเจ้าหน้าที่เทคโนโลยีของสหรัฐฯ ในสมัยรัฐบาลโอบามา กล่าว และยิ่งมีเอเจนต์ใช้งานเว็บไซต์มากเท่าไร ต้นทุนสำหรับบริษัทต่างๆ เช่น ธนาคาร ก็อาจยิ่งสูงขึ้นเท่านั้น
แต่เฟลเทนสงสัยว่าการบล็อกนี้จะยั่งยืนหรือไม่ “เมื่อปุ่มถูกคลิกในเบราว์เซอร์ของผู้ใช้ เว็บไซต์ระยะไกลจะแยกแยะได้ยากว่าเป็นการกระทำของมนุษย์หรือถูกควบคุมโดยเอเจนต์ AI บนคอมพิวเตอร์ของผู้ใช้” เขากล่าว “หากมีการต่อสู้แย่งชิงการเข้าถึง AI มันจะทำให้การนำเอเจนต์ AI มาใช้ช้าลง แต่ในท้ายที่สุด เอเจนต์จะได้รับชัยชนะ เพราะพวกมันจะมีประโยชน์ต่อผู้ใช้มาก ดังนั้นเว็บไซต์ที่บล็อกเอเจนต์ได้อย่างมีประสิทธิภาพมากเกินไปจะเสียลูกค้าไป” เขากล่าวเสริม
ผู้ดำรงตำแหน่งปัจจุบันจะสามารถปิด ‘ประตู’ ไว้ได้นานแค่ไหน?
ผู้เชี่ยวชาญกล่าวว่า เมื่อตลาดผลักดันให้เว็บไซต์ต่างๆ ยอมรับตัวแทนของลูกค้า ความคาดหวังทั่วไปเกี่ยวกับพฤติกรรมที่เหมาะสมของตัวแทนก็จะเกิดขึ้น
แต่โจเซฟ ชาลอม ซีอีโอของ SharpLink หนึ่งในผู้ถือครองสกุลเงินดิจิทัลอีเธอร์รายใหญ่ที่สุด และอดีตผู้บริหารของ BlackRock คาดว่าประตูจะยังคงปิดอยู่ต่อไปอีกสักระยะ
“บริษัทขนาดใหญ่เหล่านี้ควบคุมจุดเข้าถึงได้อย่างมีประสิทธิภาพ และจะพยายามปิดกั้นทางเข้าออกเพื่อป้องกันภัยคุกคามจากนวัตกรรมนี้ ผู้ที่เข้ามาเปลี่ยนแปลงตลาดได้ต่อสู้เพื่อแย่งชิงการเข้าถึงมานานหลายทศวรรษแล้วในอุตสาหกรรมการท่องเที่ยว โทรศัพท์ และการรวบรวมข้อมูลทางการเงิน” ชาลอมกล่าว พร้อมเสริมว่าในแต่ละกรณี บริษัทเดิมอ้างถึงข้อกังวลด้านความปลอดภัย แต่ในความเป็นจริงแล้ว พวกเขายังเผชิญกับการเปลี่ยนแปลงรูปแบบธุรกิจอย่างมากอีกด้วย
“ตัวอย่างเช่น ตัวแทน AI ที่ทำงานเพื่อผู้ใช้สามารถจองตั๋วเครื่องบินใหม่ได้อย่างง่ายดายในราคาที่ต่ำกว่า ซึ่งช่วยลดกำไรของสายการบิน และที่สำคัญกว่านั้น ตัวแทน AI สามารถโยกย้ายเงินสดที่ไม่ได้ใช้งานจากบัญชีเงินฝากกระแสรายวันและบัญชีออมทรัพย์ที่ให้ดอกเบี้ยต่ำไปยังบัญชีตลาดเงินที่ให้ดอกเบี้ยสูงกว่าถึง 10 เท่า” ชาลอมกล่าว พร้อมเสริมว่า ต้นทุนในการเปลี่ยนระบบเหล่านี้กำลังลดลงจนเกือบเป็นศูนย์ เนื่องจากตัวแทนมีความรู้ทางการเงินและมีสมาธิที่ดี
“ด้วยเหตุนี้ ผมจึงไม่คาดหวังว่าพวกเขาจะรีบร้อนที่จะลดสะพานชักลง” ชาลอมกล่าว
ในระยะสั้น แอ็บบอตต์กล่าวว่า สถาบันการเงินบางแห่งจะยินดีต้อนรับตัวแทน ในขณะที่บางแห่งจะยังคงเข้มงวดต่อไปจนกว่าจะจัดการเรื่องการตรวจสอบสิทธิ์ ความรับผิดชอบ และการกำกับดูแลได้เรียบร้อย ในระยะยาว ข้อมูลแสดงให้เห็นว่าบริษัทต่างๆ ควรคาดหวังว่าผู้คนจะมอบหมายงานด้านการบริหารจัดการทางการเงินให้กับตัวแทนของตน “การป้องกันอาจช่วยป้องกันไม่ให้คุณสูญเสียในระยะสั้น แต่หากต้องการประสบความสำเร็จ ธนาคารจำเป็นต้องมีกลยุทธ์เชิงรุก” แอ็บบอตต์กล่าว
บอทเฉพาะของแต่ละบริษัทจะต้องมีประสิทธิภาพดีพอที่จะไม่เพียงแต่รักษาลูกค้าไว้เท่านั้น แต่ยังต้องป้องกันไม่ให้ลูกค้าอยากไปใช้บริการตัวแทนอื่นๆ ด้วย ซึ่งนี่คือสิ่งที่ซีอีโออย่าง Andy Jassy ของ Amazon กำลังพูดถึง “เราเชื่อว่า Alexa for Shopping จะเป็นตัวแทนการช้อปปิ้งหลักที่ลูกค้าใช้ในการซื้อสินค้าจาก Amazon การมีผู้ช่วยช้อปปิ้งอยู่เคียงข้างคุณตลอดเวลาขณะที่คุณเลือกดูสินค้า หาแรงบันดาลใจ ถามคำถามเกี่ยวกับรายละเอียดสินค้า และคุณสามารถขอให้ซื้อสินค้าได้โดยอิงจากประวัติการซื้อของคุณ ซึ่งมีข้อมูลประวัติ ที่อยู่จัดส่ง และข้อมูลการชำระเงินอยู่แล้ว เป็นสิ่งที่ช่วยเหลือและสะดวกสบายอย่างยิ่งสำหรับลูกค้า” เขากล่าวในระหว่างการประชุมรายงานผลประกอบการรายไตรมาสล่าสุดเมื่อสัปดาห์ที่แล้ว
ท้ายที่สุดแล้ว แบรนด์ต่างๆ กำลังจะถูกทดสอบในรูปแบบที่ไม่เคยเกิดขึ้นมาก่อน ลูกค้าที่เป็นมนุษย์จะผูกพันกับแบรนด์ด้วยเหตุผลที่นอกเหนือไปจากราคา เช่น ซีเรียลที่ชวนให้นึกถึงความทรงจำในวัยเด็ก สายการบินที่เต็มไปด้วยความทรงจำของการท่องเที่ยวกับครอบครัว หรือธนาคารที่มีพนักงานธนาคารคนโปรด ตัวแทน AI ไม่สนใจเรื่องเหล่านั้นเลย
“ความภักดีต่อแบรนด์และความสัมพันธ์กับลูกค้ากำลังถูกทดสอบ ตัวแทน AI ไม่มีความรู้สึกผูกพันกับโลโก้หรือความสัมพันธ์ที่ยาวนานนับสิบปี มันมีหน้าที่และใส่ใจเฉพาะผลลัพธ์เท่านั้น” นิกฮิล เบห์ล ประธานฝ่ายซอฟต์แวร์ของ FICO บริษัทวิเคราะห์ข้อมูลที่รู้จักกันดีในด้านคะแนนเครดิต กล่าว “สิ่งที่เคยสร้างความภักดีกำลังถูกแทนที่ด้วยสิ่งที่ตัวแทนสามารถรับรู้ได้จริง เช่น การอนุมัติที่สม่ำเสมอ ราคาที่โปร่งใส การแก้ไขปัญหาที่รวดเร็ว และเงื่อนไขที่สามารถเปรียบเทียบได้” เบห์ลกล่าว
https://www.cnbc.com/2026/11/01/jpmorgan-amazon-ai-agents-meta-muse.html