SCG ซีเมนต์ Q3/69 รายได้ 40,234 ลบ.+8% Adjusted Cash EBITDA 4,611 ลบ.
 SCG ซีเมนต์ Q3/69 รายได้ 40,234 ลบ.+8% Adjusted Cash EBITDA 4,611 ลบ.
SCG กลยุทธ์ธุรกิจซีเมนต์และวัสดุก่อสร้าง
บริษัทกำลังเผชิญกับความท้าทายจากสภาพตลาดในช่วงฤดูฝนและอุทกภัย พร้อมทั้งรับมือกับต้นทุนพลังงานถ่านหินที่ยังคงทรงตัวในระดับสูง เพื่อแก้ปัญหาดังกล่าว องค์กรจึงมุ่งเน้นการปรับปรุงพอร์ตสินค้าด้วยการเพิ่มสัดส่วนผลิตภัณฑ์นวัตกรรมมูลค่าสูงและการบริหารต้นทุนจากการควบรวมกิจการ ขณะเดียวกันยังมีการควบคุมค่าใช้จ่ายด้านพลังงานทางเลือกอย่างต่อเนื่องเพื่อรักษาความสามารถในการทำกำไร
นอกจากนี้ บริษัทยังแสวงหาโอกาสการเติบโตผ่านช่องทางธุรกิจแบบ B2B และการขยายตลาดต่างประเทศโดยเฉพาะผลิตภัณฑ์ปูนซีเมนต์คาร์บอนต่ำ ส่งผลให้กลยุทธ์เหล่านี้ช่วยเสริมสร้างความแข็งแกร่งให้ธุรกิจสามารถรับมือกับความผันผวนของเศรษฐกิจและตลาดอสังหาริมทรัพย์ในปัจจุบันได้อย่างมีประสิทธิภาพ
นายวิโรจน์ รัตนชัยสิทธิ์ CEO เอสซีจี ซิเมนต์-ผลิตภัณฑ์ก่อสร้าง เผยว่า
ผลการดำเนินงานในช่วง 9 เดือนแรก มีไฮไลต์สำคัญทางด้านการลดต้นทุนและการเติบโตของยอดขาย
- การประหยัดค่าใช้จ่ายจากการปรับโครงสร้างองค์กร สามารถทำยอดประหยัด (Saving) จากการรวมธุรกิจเพื่อลดความซ้ำซ้อนไปได้แล้วประมาณ 800 ล้านบาท จากเป้าหมายรวมทั้งปีที่ 1,000 ล้านบาท
- การประหยัดต้นทุนพลังงานสะสม: การเพิ่มสัดส่วนการใช้พลังงานทางเลือก (Renewable Energy) และขยะเชื้อเพลิง (RDF) สามารถช่วยลดค่าใช้จ่ายด้านพลังงานสะสมได้เกือบ 600 ล้านบาท
- การเติบโตของสินค้ากลุ่ม SVP: สินค้ากลุ่ม Standard Value Products ได้รับการตอบรับอย่างดี โดยมีสัดส่วนยอดขายเติบโตขึ้น 20%
- การเติบโตของยอดขาย B2B Cross-selling: การผลักดันขายสินค้าข้ามกลุ่ม (Cross-selling) ในช่องทางลูกค้ากลุ่ม B2B มีอัตราการเติบโตสูงถึง 22%
ผลประกอบการ ธุรกิจซีเมนต์และผลิตภัณฑ์ก่อสร้าง (CBM) ของเอสซีจี (SCC) ใน ไตรมาส 3 ปี 2569
• รายได้จากการขาย อยู่ที่ 40,234 ล้านบาท เพิ่มขึ้น 8% เมื่อเทียบกับช่วงเดียวกันของปีก่อน (YoY)
• กำไรสำหรับงวด อยู่ที่ 1,669 ล้านบาท ลดลง 2% จากช่วงเดียวกันของปีก่อน
• Adjusted Cash EBITDA (ไตรมาส 3/2569) อยู่ที่ 4,611 ล้านบาท (ขณะที่ภาพรวม 9 เดือนแรกอยู่ที่ 16,018 ล้านบาท เพิ่มขึ้น 7% YoY)
ปัจจัยขับเคลื่อนและกลยุทธ์สำคัญในไตรมาส 3/2569
• กลยุทธ์ One CBM: เน้นเชื่อมโยงการขายและการใช้ทรัพยากรร่วมกัน ช่วยดันยอดขายข้ามกลุ่มสินค้าเติบโต 22% และลดต้นทุน/ค่าใช้จ่ายตามเป้าหมายกว่า 1,000 ล้านบาทภายในปี 2569
• การบริหารต้นทุนพลังงาน ใช้เชื้อเพลิงทดแทน (Alternative Fuel) ในสัดส่วน 25%-35% เพื่อเพิ่มความยืดหยุ่นและรับมือกับความผันผวนของต้นทุนพลังงาน
• ภาพรวมตลาด: ธุรกิจยังสามารถประคองตัว ท่ามกลางความต้องการตามฤดูกาลที่ชะลอตัวและต้นทุนพลังงานที่สูงขึ้น โดยได้แรงหนุนต่อเนื่องจากตลาดในภูมิภาคอาเซียนและสินค้าคาร์บอนต่ำ
(หมายเหตุ: ในภาพรวมทั้งเครือ SCC พลิกกลับมามีกำไรสุทธิรวม 2,386 ล้านบาทในไตรมาส 3/2569 เพิ่มขึ้น 456% YoY จากที่เคยขาดทุนในปีก่อน)
กลยุทธ์การขายสินค้ากลุ่ม SVP และ HVA มุ่งเน้นการบริหารพอร์ตสินค้าให้ตอบโจทย์ตลาดได้ทุกกลุ่มลูกค้า (Segment) และทุกระดับความต้องการ
1. กลยุทธ์สินค้ากลุ่ม SVP (Standard Value Products)
- เน้นความครอบคลุมและหลากหลาย:จัดพอร์ตสินค้าให้ตอบสนองความต้องการของลูกค้าได้ทุกกลุ่ม segment เพื่อรองรับพฤติกรรมลูกค้าที่มีความต้องการหลากหลายและมียอดการสั่งซื้อต่อครั้งน้อยลง
- ผลลัพธ์การออกสินค้ากลุ่ม SVP ช่วยเพิ่มโอกาสการขายและได้รับการตอบรับอย่างดี โดยสร้างสัดส่วนการเติบโตของยอดขายสูงถึง 20%
2. กลยุทธ์สินค้ากลุ่ม HVA (High Value Added Products)
- เน้นสร้างความแตกต่างด้วยเทคโนโลยีและนวัตกรรม ผลักดันการใส่เรื่องเทคโนโลยี (Technology) และนวัตกรรม (Innovation) เข้าไปในตัวผลิตภัณฑ์
- เจาะกลุ่มลูกค้าระดับพรีเมียม (Premium) มุ่งตอบโจทย์ลูกค้ากลุ่มพรีเมียมที่ให้ความสำคัญกับคุณภาพสูงและนวัตกรรมเฉพาะทางเป็นหลัก
การผลักดันทั้งสองกลุ่มสินค้าควบคู่กันไปอย่างต่อเนื่อง ช่วยให้บริษัทสามารถเก็บรวบรวมความต้องการของลูกค้าได้ครบทุกกลุ่มในตลาด
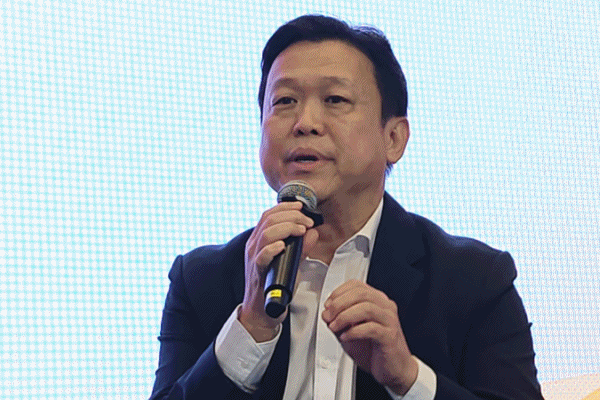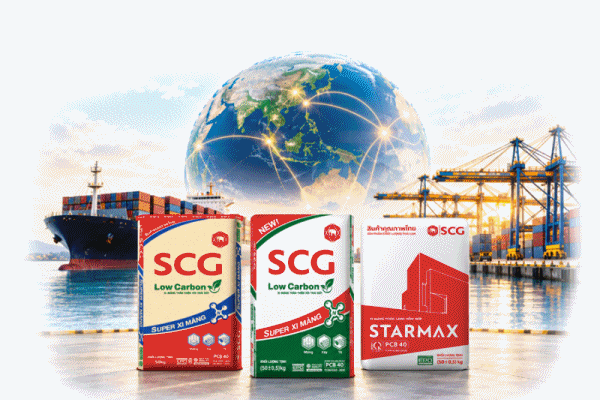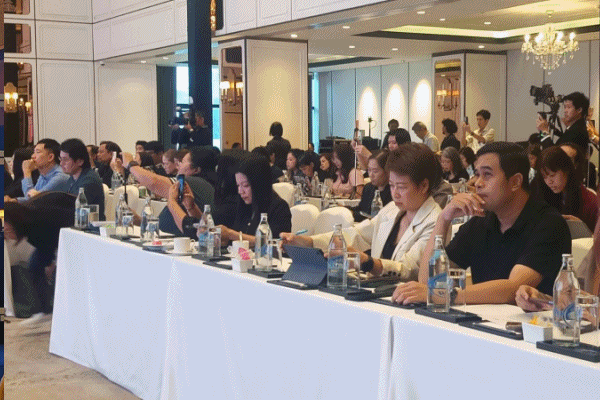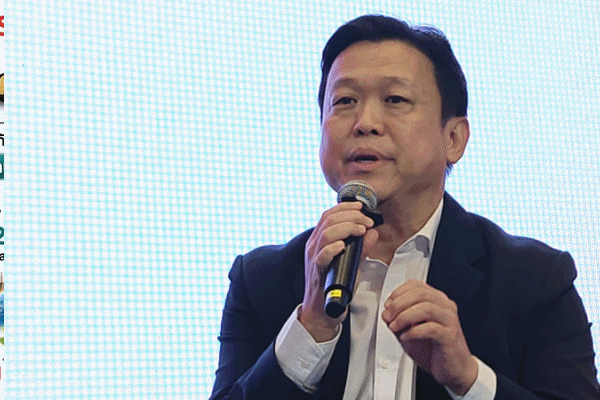
แนวทางการขยายตลาดปูนซีเมนต์โลคาร์บอน (Low Carbon Cement) ของบริษัท มีกลยุทธ์และทิศทางทั้งในประเทศและต่างประเทศ
1. ตลาดภายในประเทศไทย
- ตั้งเป้าหมายทดแทน 100%:ปัจจุบันในประเทศไทยมีสัดส่วนการใช้ปูนซีเมนต์โลคาร์บอน (Gen 1 และ Gen 2) อยู่ที่ประมาณ 80 กว่า% โดยบริษัทตั้งเป้าหมายที่จะผลักดันให้เกิดการใช้ทดแทนปูนแบบเดิมให้ครบ **100%**
2.ตลาดต่างประเทศ
- การบริหารฐานการผลิต (Production Base) เร่งผลักดันการส่งออกจากฐานการผลิตในประเทศไทย รวมถึงการใช้ฐานการผลิตในเวียดนาม เพื่อส่งออกปูนซีเมนต์โลคาร์บอนไปยังตลาดต่างประเทศที่ยังมีความต้องการสูง โดยมีความได้เปรียบด้านต้นทุนการผลิตจากการใช้พลังงานทางเลือก (RE) และขยะเชื้อเพลิง (RDF)
- ตลาดออสเตรเลีย (Australia) มีกลุ่มลูกค้าในออสเตรเลียสั่งซื้อและนำปูนซีเมนต์โลคาร์บอนเข้าไปใช้งานในประเทศเพิ่มมากขึ้น
- ตลาดสหรัฐอเมริกา (United States) มีคำสั่งซื้อ (Order) เข้ามาอย่างต่อเนื่อง โดยเฉพาะในรัฐฮาวาย ที่มีข้อบังคับชัดเจนว่าต้องใช้ปูนซีเมนต์โลคาร์บอนเท่านั้น อย่างไรก็ตาม นโยบายในสหรัฐฯ มีความแตกต่างกันไปตามแต่ละรัฐ ซึ่งบางรัฐมีการชะลอการประกาศข้อบังคับขึ้นอยู่กับทิศทางการเมือง
- ตลาดอาเซียนและยุโรป ในภูมิภาคอาเซียนต้องพิจารณากฎระเบียบและมาตรฐานสินค้าของแต่ละประเทศเป็นหลัก โดยมองเห็นโอกาสเติบโตในเวียดนามและอินโดนีเซีย ขณะที่ใน'โรป'ส่วนใหญ่มีข้อกำหนดบังคับใช้ปูนซีเมนต์โลคาร์บอนแล้ว
กลยุทธ์การเจาะกลุ่มตลาด Data Center มีแนวทางดำเนินงานหลัก
- เล็งเห็นโอกาสจากการเติบโตอย่างต่อเนื่อง บริษัทประเมินว่ากลุ่ม segment Data Center ยังคงมีทิศทางการลงทุนเข้ามาอย่างต่อเนื่อง
- จัดตั้งทีมงานดูแลโดยเฉพาะ (Dedicated Team) ได้มีการจัดตั้งทีมงานขึ้นมาเพื่อโฟกัสกลุ่มลูกค้าในตลาด Data Center โดยเฉพาะอย่างชัดเจน
- คัดสรรสินค้าตอบโจทย์เฉพาะกลุ่ม มุ่งเน้นการพิจารณาคัดเลือกสินค้าและนวัตกรรมที่เหมาะสม เพื่อนำเข้าไปตอบสนองความต้องการใช้งานในกลุ่ม segment ของ Data Center ให้ตรงจุด
ภาพรวมและแนวโน้มตลาดในไตรมาส 4 ยังคงต้องรับมือกับความท้าทายหลายด้าน พร้อมกับโอกาสเติบโตเฉพาะกลุ่ม
ปัจจัยความท้าทายในไตรมาส 4
- ต้นทุนพลังงานและกำลังซื้อ ต้นทุนพลังงานยังคงมีความผันผวนสูง (โดยเฉพาะราคาถ่านหินที่ทรงตัวในระดับสูง) ขณะที่กำลังซื้อของผู้บริโภคในภาพรวมประเมินว่า ยังไม่ฟื้นตัวดีนัก
- งบประมาณลงทุนภาครัฐลดลง:งบประมาณรายจ่ายลงทุนของภาครัฐได้รับการจัดสรรต่ำกว่าปีที่แล้วถึง 24% ส่งผลกระทบต่อปริมาณการใช้เงินในโครงการภาครัฐโดยตรง
- การเปลี่ยนแปลงโครงสร้างงานก่อสร้าง:งานโครงการขนาดใหญ่ (มูลค่ามากกว่า 10 ล้านบาท) มีจำนวนลดลง โดยตลาดเปลี่ยนไปเติบโตในกลุ่ม**งานขนาดเล็กย่อยๆ (มูลค่าต่ำกว่า 10 ล้านบาทลงมา) ซึ่งช่วยกระจายรายได้ลงสู่พื้นที่และผู้ประกอบการรายย่อยมากขึ้น
ปัจจัยบวกและโอกาสการเติบโต
- กลุ่ม Data Center: เป็นกลุ่มที่เห็นทิศทางการลงทุนเข้ามาอย่างต่อเนื่อง ซึ่งบริษัทได้จัดตั้งทีมงานเฉพาะเพื่อนำเสนอสินค้าเข้าตอบโจทย์ตลาดนี้
- ตลาดต่างประเทศในอาเซียน:ตลาดในภูมิภาคอาเซียน โดยเฉพาะเวียดนามและอินโดนีเซียยังคงมีสัดส่วนการลงทุนและการเติบโตที่ดี
แนวทางการปรับตัวของบริษัท
บริษัทยังคงเน้นบริหารพอร์ตสินค้าทั้ง SVP และ HVA ให้ครอบคลุมทุกกลุ่มลูกค้า เร่งประหยัดต้นทุนพลังงานด้วยการเพิ่มสัดส่วนพลังงานทางเลือก (RE) และขยะเชื้อเพลิง (RDF) รวมถึงผลักดันการส่งออกปูนซีเมนต์โลคาร์บอนไปยังตลาดต่างประเทศที่ยังมีกำลังซื้อสูง
ในแหล่งข้อมูลไม่ได้มีการระบุถึงตัวเลขการคาดการณ์หรือแผนงาน ในปีหน้าไว้โดยตรง แต่ได้ระบุถึง แนวโน้มในไตรมาส 4 และทิศทางกลยุทธ์ในระยะถัดไป ที่บริษัทมุ่งเน้นไว้
1.ปัจจัยท้าทายที่ยังคงส่งผลต่อเนื่อง: ภาวะต้นทุนพลังงานยังคงผันผวน กำลังซื้อของผู้บริโภคในภาพรวมยังไม่ฟื้นตัวเต็มที่ รวมถึงงบประมาณรายจ่ายลงทุนของภาครัฐที่ลดลงจากปีที่แล้ว 24%
2.ตลาดและกลุ่มเป้าหมายที่เป็นแรงขับเคลื่อน
- กลุ่ม Data Center: เป็นกลุ่มที่มีทิศทางการลงทุนเข้ามาอย่างต่อเนื่อง โดยบริษัทได้จัดตั้งทีมงานเฉพาะเพื่อนำเสนอสินค้าเข้าตอบโจทย์ตลาดนี้
- งานโครงการขนาดเล็ก : การเติบโตขยับไปอยู่ในกลุ่มงานย่อยมูลค่าต่ำกว่า 10 ล้านบาทลงมา ซึ่งช่วยกระจายรายได้สู่ผู้ประกอบการในพื้นที่
- การขยายตลาดต่างประเทศ: มุ่งเน้นการส่งออกปูนซีเมนต์โลคาร์บอนไปยังตลาดที่มีความต้องการและมีข้อบังคับชัดเจน เช่น ออสเตรเลีย สหรัฐอเมริกา (ฮาวาย) ยุโรป รวมถึงประเทศในอาเซียนอย่างเวียดนามและอินโดนีเซีย
3.เป้าหมายกลยุทธ์และการบริหารต้นทุนระยะยาว
- ตั้งเป้าผลักดันสัดส่วนการใช้ปูนซีเมนต์โลคาร์บอนในประเทศไทยให้บรรลุ 100%
- เดินหน้าประหยัดค่าใช้จ่ายจากการปรับโครงสร้างองค์กร (เป้าหมาย 1,000 ล้านบาท) และเพิ่มสัดส่วนการใช้พลังงานทางเลือก (RE) รวมถึงขยะเชื้อเพลิง (RDF) เพื่อลดผลกระทบจากราคาถ่านหินที่ยังทรงตัวสูง