SCGC ควบรวม GC สู่ Top 10 ของโลก No:1 ในอาเซียน เพิ่มอำนาจการต่อรอง เสริมสร้างขีดความสามารถ
 SCGC ควบรวม GC สู่ Top 10 ของโลก No:1 ในอาเซียน เพิ่มอำนาจการต่อรอง เสริมสร้างขีดความสามารถ
ท่ามกลางความท้าทายของอุตสาหกรรมปิโตรเคมีโลก ทั้งกำลังการผลิตส่วนเกินและความผันผวนของตลาด สองบริษัทชั้นนำของไทยกำลังเตรียมผนึกกำลังครั้งสำคัญ เพื่อสร้างธุรกิจที่มีขนาดใหญ่ขึ้น แข็งแกร่งขึ้น และสามารถแข่งขันในเวทีโลกได้มากกว่าเดิม
นายศักดิ์ชัย ปฏิภาณปรีชาวุฒิ ดำรงตำแหน่งประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการใหญ่ บริษัท เอสซีจี เคมิคอลส์ จำกัด (มหาชน) SCGC เผยว่า การควบรวมกิจการและการร่วมมือกันระหว่าง GC (บริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน)) และ SCGC (บริษัท เอสซีจี เคมิคอลส์ จำกัด (มหาชน)) มีเป้าหมายสำคัญเพื่อเพิ่มขีดความสามารถการแข่งขันในระดับประเทศและระดับโลกในหลายมิติสำคัญ
1.ยกระดับกำลังการผลิตสู่ Top 10 ของโลก และเบอร์ 1 ในอาเซียน
- การนำกำลังการผลิต (Capacity) ของทั้งสองฝั่งมารวมกัน ทำให้ก้าวขึ้นเป็นอันดับ 10 ของโลกในกลุ่มธุรกิจโอเลฟินส์และโพลีโอเลฟินส์ (Olefins Chain & Polyolefins) ซึ่งเป็นเม็ดพลาสติกหลักที่ใช้อยู่ถึง 70% ของพลาสติกทั้งหมดในโลก
- ยืนยันตำแหน่งความเป็น อันดับ 1 ทั้งในประเทศไทยและในภูมิภาคอาเซียน
2. การบูรณาการวัตถุดิบและเพิ่มอำนาจการต่อรอง (Feedstock Sourcing & Purchasing Power)
- ได้รับการสนับสนุนวัตถุดิบจากฝั่ง GC และ ปตท. ซึ่งมีโรงกลั่นน้ำมันของตนเอง และมีอำนาจการจัดซื้อ (Purchasing Power) วัตถุดิบขนาดใหญ่
- มีฐานสินทรัพย์ (Asset) ที่ใหญ่ขึ้น ทำให้สามารถทำการบริหารจัดการวัตถุดิบ (Feedstock Optimization) ได้อย่างมีประสิทธิภาพสูงสุด โดยเลือกใช้วัตถุดิบที่คุ้มค่าที่สุดตามสภาวะความผันผวนของราคาตลาดในแต่ละช่วงเวลา
3. การเพิ่มประสิทธิภาพการผลิตและลดต้นทุน (Operational Synergy & Cost Reduction)
- การวางแผนการผลิตร่วมกัน ช่วยลดความซ้ำซ้อนของการเดินเครื่อง โดยไม่จำเป็นต้องให้ 2 โรงงานเดินเครื่องผลิตสินค้าเกรดที่คล้ายกันแยกกัน ส่งผลให้สามารถเดินเครื่องผลิตเกรดสินค้าน้อยลงแต่ยาวนานขึ้น ซึ่งช่วย **ยกระดับคุณภาพสินค้า (Quality)** ให้สม่ำเสมอขึ้น และ **ลดต้นทุนการผลิต (Production Cost)** ลงอย่างมีนัยสำคัญ
- เพิ่มประสิทธิภาพตลอดห่วงโซ่การดำเนินงาน ทั้งการจัดซื้อ (Procurement), กระบวนการผลิต, และการบริหารจัดการสต๊อกสินค้า
- ประเมินมูลค่าการผนึกกำลัง (Synergy Value) ไว้รวมกว่า 200 ล้านดอลลาร์สหรัฐ(คาดว่าบรรลุผลเต็มที่ภายใน 3 ปี) โดยจะเห็นผลประโยชน์ทางการดำเนินงาน (Operation) ทันทีขั้นต่ำ 100 ล้านดอลลาร์สหรัฐ ตั้งแต่ปีแรก
4. ต่อยอด R&D สินค้ามูลค่าสูง (High Value Added - HVA) และศักยภาพการส่งออก
- การรวมศูนย์และต่อยอดงานวิจัยและพัฒนา (R&D) ในกลุ่มสินค้ามูลค่าสูง (HVA) เพื่อเน้นการแข่งขันด้วยคุณภาพสินค้าและเทคโนโลยี แทนที่จะแข่งขันด้วยราคาเพียงอย่างเดียว
- เสริมความแข็งแกร่งให้อุตสาหกรรมปิโตรเคมีต้นน้ำของไทย ซึ่งช่วยสนับสนุนให้อุตสาหกรรมกลางน้ำและปลายน้ำ (เช่น บรรจุภัณฑ์, ยานยนต์, เครื่องใช้ไฟฟ้า ฯลฯ) มีความแข็งแกร่งและขยายศักยภาพการส่งออกไปยังตลาดต่างประเทศได้ดียิ่งขึ้น
- ช่วยเพิ่มความสามารถในการแข่งขันของฐานการผลิตในต่างประเทศ เช่น LSP ในประเทศเวียดนาม ในการบริหารจัดการต้นทุนและทำตลาดสินค้า Commodity ได้ดียิ่งขึ้น โดยไม่เกิดการแข่งขันกันเองกับตลาดในประเทศไทย
โครงสร้างการถือหุ้นและการปรับองค์กรของบริษัทใหม่จากการควบรวมธุรกิจโอเลฟินส์ (Olefins Chain)
1.สัดส่วนการถือหุ้นหลัก (Shareholding Ratio)
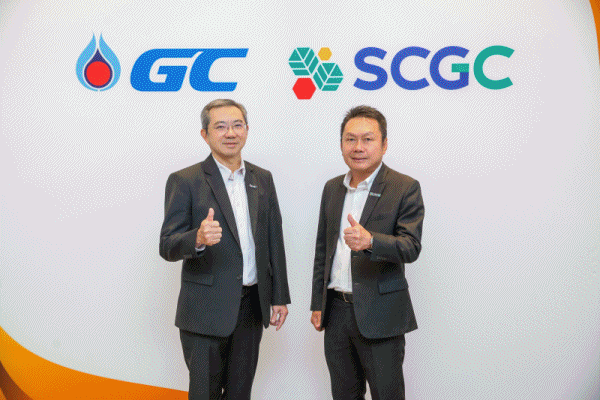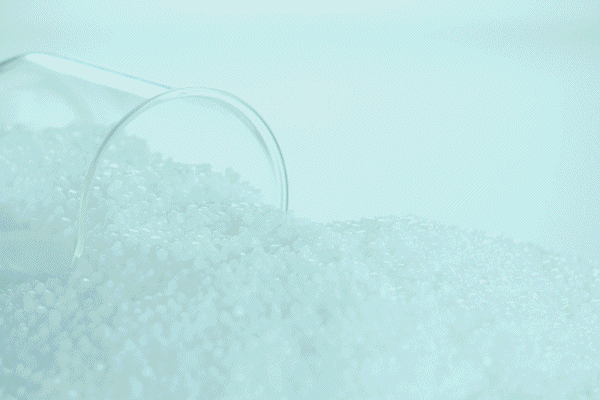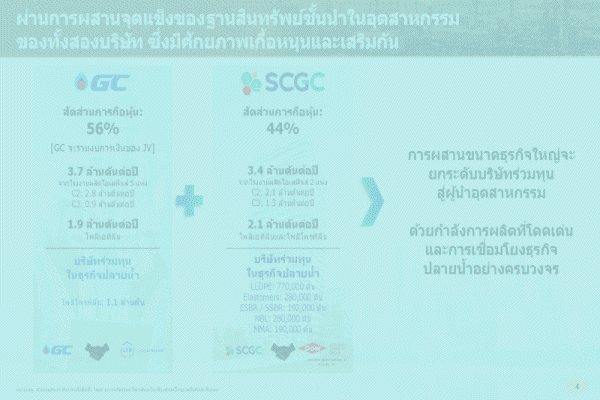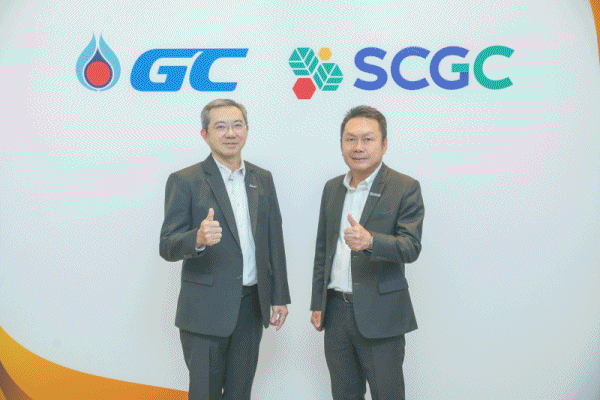
- GC (ปตท.): ถือหุ้นในบริษัทใหม่สัดส่วน 56%
- SCGC : ถือหุ้นในบริษัทใหม่สัดส่วน 44%
2. รูปแบบการจัดการสินทรัพย์ (Asset Restructuring)
- SCGC: นำสินทรัพย์และบริษัทร่วมทุนประมาณ 7–8 แห่งที่อยู่ในสโคปการควบรวม มารวบรวมไว้ภายใต้บริษัท TPE(Thai Polyethylene)
- GC: จัดตั้งบริษัทใหม่ขึ้นมาเป็นการชั่วคราว (เรียกว่า GCSPV) เพื่อดึงสินทรัพย์ที่ตกลงกันไว้นำมารวบรวมไว้ด้วยกัน
- การควบรวม: นำสินทรัพย์ของทั้งสองส่วนมารวมกันภายใต้โครงสร้างบริษัทใหม่ โดยมี SCGC และ GC เข้าถือหุ้นโดยตรงในสัดส่วน 44% และ 56% ตามลำดับ
3.กรอบเวลาและขั้นตอนสำคัญ (Key Timeline & Milestones)
- ขออนุมัติผู้ถือหุ้น (EGM): นำเรื่องเข้าขออนุมัติจากผู้ถือหุ้นในเดือนธันวาคม (โดย GC จัดประชุม EGM ในวันที่ 3 ธันวาคม)
- ยื่นเรื่องการแข่งขันทางการค้า : ยื่นเรื่องให้คณะกรรมการการแข่งขันทางการค้าพิจารณาเพื่อให้มั่นใจว่าไม่เกิดการผูกขาด
- จัดกลุ่มสินทรัพย์ (กลางปีหน้า) : ดำเนินการปรับโครงสร้างสินทรัพย์ภายในของทั้งสองฝ่ายให้แล้วเสร็จภายในกลางปี
- การจัดตั้งบริษัทใหม่เสร็จสมบูรณ์ : คาดว่าจะเสร็จสิ้นกระบวนการทั้งหมดในช่วงครึ่งหลังของปี 2570 (ประมาณปลายไตรมาส 3 ถึงต้นไตรมาส 4)
ผลกระทบต่อตลาด การนำเข้าเม็ดพลาสติก และการบริหารจัดการโรงงาน LSP ในประเทศเวียดนาม
1. ไม่ก่อให้เกิดการผูกขาดและกลไกราคาอ้างอิงตลาดโลก
- กระบวนการควบรวมต้องยื่นให้คณะกรรมการการแข่งขันทางการค้า (กขค.) พิจารณาเพื่อให้มั่นใจว่าไม่ก่อให้เกิดการผูกขาดตามกฎหมาย
- ผู้บริโภคและผู้ประกอบการยังมีทางเลือกอีกมาก เนื่องจากตลาดเม็ดพลาสติกปัจจุบันอยู่ในสภาวะ Over Supply และมีเม็ดพลาสติกนำเข้ามาแข่งขันในประเทศไทยมากขึ้นทุกปี
- ราคาขายเม็ดพลาสติกอ้างอิงตาม ดัชนีราคาตลาดโลก (Index)เช่นเดียวกับราคาน้ำมัน บริษัทจึงไม่ได้เป็นผู้กำหนดราคาเองตามใจชอบ
2. การสมดุลตลาดในประเทศ การส่งออก และการทดแทนการนำเข้า
- โครงสร้างการขายของธุรกิจจะแบ่งเป็น การขายในประเทศประมาณ 50% และส่งออกต่างประเทศอีก 50%
- การรวมพลังด้าน R&D ช่วยเพิ่มประสิทธิภาพการผลิตสินค้ากลุ่ม Commodity เพื่อทดแทนการนำเข้าเม็ดพลาสติกจากต่างประเทศ
- เสริมความแข็งแกร่งให้แก่ผู้ผลิตปลายน้ำ (Converters) ในไทย ด้วยการเน้นพัฒนาสินค้าคุณภาพสูงและเทคโนโลยี (High Value Added - HVA) เพื่อให้ทั้งห่วงโซ่อุตสาหกรรมแข่งขันในระดับสากลได้ด้วยคุณภาพ ไม่ใช่การตัดราคา
3. กลยุทธ์และการบริหารจัดการโรงงาน LSP ในประเทศเวียดนาม
- การดำเนินงานของ LSP ถูกวางเป้าหมายแยกออกจากตลาดในประเทศไทยอย่างชัดเจน (2 Asset 2 ตลาด 2 เป้าหมาย) จึงไม่เกิดการแข่งขันหรือชนกันเอง
- ประเทศเวียดนาม มีภาวะ Net Short หรือมีความต้องการใช้เม็ดพลาสติกสูงกว่ากำลังการผลิตในประเทศอยู่มาก
- LSP จะเน้นเจาะตลาดเม็ดพลาสติก Commodity ที่ต้องการการผลิตปริมาณมาก จัดส่งเร็ว และใช้ประโยชน์จากข้อตกลงการค้าเสรี (FTA) ของเวียดนาม
- การควบรวมช่วยยกระดับความสามารถในการบริหารจัดการต้นทุนของ LSP และในอนาคตจะค่อยๆ เพิ่มสัดส่วนการผลิตสินค้ามูลค่าสูง (HVA) ในเวียดนามตามลำดับ
การควบรวมกิจการในครั้งนี้ ส่งผลกระทบและกำหนดทิศทางต่อตลาดเม็ดพลาสติกในหลายมิติสำคัญ
1. ไม่ก่อให้เกิดการผูกขาด และราคาอ้างอิงตามดัชนีตลาดโลก
- การควบรวมต้องผ่านการพิจารณาจากคณะกรรมการการแข่งขันทางการค้า (กขค.) เพื่อให้มั่นใจว่าไม่เกิดการผูกขาดตามกฎหมาย
- ผู้บริโภคและผู้ประกอบการยังมีทางเลือกหลากหลาย เนื่องจากตลาดเม็ดพลาสติกปัจจุบันอยู่ในภาวะล้นตลาด (Over Supply) และมีเม็ดพลาสติกนำเข้าเข้ามาแข่งขันในไทยเพิ่มขึ้นทุกปี
- ราคาขายเม็ดพลาสติกเคลื่อนไหวและอ้างอิงตามดัชนีราคาตลาดโลก (Index) คล้ายกับราคาน้ำมัน บริษัทจึงไม่ได้เป็นผู้กำหนดราคาเองตามใจชอบ
2.การสมดุลตลาดในประเทศ การส่งออก และการทดแทนการนำเข้า
- สัดส่วนการจำหน่ายวางไว้ที่ การขายในประเทศประมาณ 50% และส่งออกต่างประเทศ 50%
- การผนึกกำลังช่วยเพิ่มขีดความสามารถในการผลิตเม็ดพลาสติก Commodity เพื่อ ทดแทนการนำเข้าเม็ดพลาสติกจากต่างประเทศ ได้ดียิ่งขึ้น
3. ยกระดับห่วงโซ่อุตสาหกรรมพลาสติก (Converters & Downstream)
- เม็ดพลาสติกกลุ่มโอเลฟินส์และโพลีโอเลฟินส์เป็นพลาสติกหลักที่ใช้อยู่ถึง 70% ของพลาสติกทั้งหมดในโลก
- การเสริมความแข็งแกร่งให้ปิโตรเคมีต้นน้ำ ช่วยสนับสนุนให้อุตสาหกรรมกลางน้ำและปลายน้ำ (Converters) เช่น อุตสาหกรรมยานยนต์, บรรจุภัณฑ์, เครื่องใช้ไฟฟ้า และยา แข็งแกร่งขึ้นตามไปด้วย
- มุ่งเน้นการแข่งขันด้วยคุณภาพสินค้า เทคโนโลยี และการต่อยอด R&D สินค้ามูลค่าสูง (High Value Added - HVA) เพื่อส่งออกสินค้าคุณภาพดี แทนที่จะแข่งขันกันด้วยการตัดราคา
4.การบริหารจัดการตลาดต่างประเทศ (LSP ประเทศเวียดนาม)
- โรงงาน LSP ในเวียดนามใช้แนวทางบริหารแบบ'2 Asset 2 ตลาด 2 เป้าหมาย' โดยไม่ได้สร้างขึ้นมาเพื่อแข่งขันกับตลาดในประเทศไทย
- ตลาดเวียดนามอยู่ในภาวะ Net Short (ความต้องการใช้สูงกว่ากำลังการผลิตในประเทศ) LSP จึงเน้นทำตลาดเม็ดพลาสติก Commodity ที่ต้องการการส่งมอบเร็วและใช้สิทธิประโยชน์ FTA
- การควบรวมช่วยเพิ่มความสามารถในการแข่งขันด้านต้นทุนให้ LSP และจะค่อยๆ เพิ่มสัดส่วนสินค้า HVA ในเวียดนามในอนาคต โดยไม่เกิดการแข่งขันชนกันเองกับตลาดในไทย
การควบรวมกิจการปิโตรเคมีต้นน้ำ ส่งผลกระทบเชิงบวกและช่วยเสริมสร้างขีดความสามารถของอุตสาหกรรมกลางน้ำและปลายน้ำในหลายมิติสำคัญ
1. สร้างความแข็งแกร่งตลอดห่วงโซ่อุปทาน (Strong Supply Chain Integration)
- อุตสาหกรรมปิโตรเคมีต้นน้ำถือเป็นแกนหลักสำคัญ เมื่อต้นน้ำมีความแข็งแกร่ง ก็จะส่งผลให้ธุรกิจกลางน้ำและปลายน้ำแข็งแรงตามไปด้วย
- ช่วยรองรับและสนับสนุนห่วงโซ่อุปทานของอุตสาหกรรมปลายน้ำหลักในประเทศอย่างครอบคลุม ทั้ง อุตสาหกรรมยานยนต์ (Automotive), เครื่องใช้ไฟฟ้าและอิเล็กทรอนิกส์ (EA), บรรจุภัณฑ์ (Packaging), อุตสาหกรรมยา และผู้ผลิตชิ้นส่วนพลาสติกต่าง ๆ
2.ยกระดับศักยภาพและการส่งออกของผู้แปรรูปพลาสติก (Converters)
- ช่วยสนับสนุนผู้ประกอบการแปรรูปพลาสติกกลางน้ำและปลายน้ำ (Converters) ในประเทศไทยให้มีความแข็งแกร่งขึ้น สามารถขยายธุรกิจ และเพิ่มศักยภาพในการส่งออก สินค้าไปยังต่างประเทศ ซึ่งส่งผลดีต่อการเติบโตของ GDP ในประเทศ
3.เน้นการแข่งขันด้วยคุณภาพสินค้าและเทคโนโลยี แทนการตัดราคา
- การผนึกกำลังด้าน R&D ผ่านศูนย์วิจัยและพัฒนา (I2P) จะช่วยสนับสนุนผู้ประกอบการกลางน้ำและปลายน้ำในการพัฒนาสินค้ามูลค่าสูง (High Value Added - HVA)
- มุ่งเน้นการยกระดับให้ทั้งห่วงโซ่อุตสาหกรรมแข่งขันได้ด้วย'ความเก่ง นวัตกรรม และคุณภาพสินค้า'แทนที่จะพึ่งพาเพียงการแข่งขันด้านราคาถูกเพียงอย่างเดียว
4.รักษาเสถียรภาพและฐานการผลิตอุตสาหกรรมในประเทศ
- อุตสาหกรรมต้นน้ำเปรียบเสมือนรากฐาน หากปิโตรเคมีต้นน้ำไม่มั่นคง อุตสาหกรรมกลางน้ำและปลายน้ำในประเทศก็จะอยู่ได้ยาก การสร้างความมั่นคงให้ต้นน้ำจึงเป็นการปกป้องโครงสร้างอุตสาหกรรมพลาสติกของไทยในระยะยาว
แนวทางการทำงานของศูนย์พัฒนาวิจัย I2
1.ที่มาของการจัดตั้งศูนย์ I2P
- เกิดจากการที่ทุกโรงงานมีความจำเป็นต้องปรับปรุง ปรับเปลี่ยนดีไซน์ ทำการวิจัยและพัฒนา (R&D) รวมถึงการพัฒนาผลิตภัณฑ์ (Product Development) อย่างต่อเนื่อง จึงนำมาสู่การจัดตั้งศูนย์พัฒนาวิจัยร่วมกันภายใต้ชื่อ I2P
2.กรอบแนวทางการทำงานหลัก
- การมองไปข้างหน้าร่วมกัน (Look Forward) : ร่วมมือกันวิเคราะห์ทิศทางตลาด ความต้องการ และการออกแบบผลิตภัณฑ์ในอนาคต เพื่อสร้างความแข็งแกร่งให้แก่ทั้งห่วงโซ่อุตสาหกรรม (Chain Integration)
- การผนึกกำลังงาน R&D (R&D Synergy) : ดึงจุดแข็ง เทคโนโลยี และงานวิจัยเกี่ยวกับสินค้ามูลค่าสูง (High Value Added-HVA) ที่ทั้งสองบริษัทมีอยู่แล้ว มารวมกันเพื่อต่อยอดนวัตกรรมใหม่ๆ
- การถ่ายทอดองค์ความรู้และร่วมมือกับลูกค้า (Co-creation): นำความเชี่ยวชาญ นวัตกรรม และเทคโนโลยีที่ได้จากศูนย์วิจัย ไปช่วยสนับสนุนผู้ประกอบการแปรรูปพลาสติก (Converters) และลูกค้าระดับกลางน้ำ-ปลายน้ำ ให้เติบโตและเก่งขึ้นตามไปด้วย
- เน้นแข่งขันด้วยคุณภาพและนวัตกรรม : ผลักดันการพัฒนาผลิตภัณฑ์เพื่อแข่งขันในระดับสากลด้วยคุณภาพ นวัตกรรม และเทคโนโลยี มากกว่าการพึ่งพาการตัดราคา ซึ่งไม่ยั่งยืนในระยะยาว
3.ผลลัพธ์เชิงเศรษฐกิจต่อประเทศ
- เมื่อผู้ประกอบการแปรรูปพลาสติก (Converters) ในไทยแข็งแกร่งขึ้น จะช่วยเพิ่มขีดความสามารถและศักยภาพการส่งออกไปยังตลาดต่างประเทศ ตลอดจนส่งผลดีต่อการเติบโตของ GDP ในประเทศไทย
ตัวเลขมูลค่าการผนึกกำลัง (Synergy Value)
- มูลค่าการผนึกกำลังรวม (Total Synergy Value) : ประเมินมูลค่ารวมไว้ที่ 200 ล้านดอลลาร์สหรัฐ โดยคาดว่าจะบรรลุผลได้อย่างเต็มที่ภายในระยะเวลาไม่เกิน 3 ปี
- ผลประโยชน์ทางการดำเนินงานทันทีในปีแรก (Immediate Operational Synergy) : จะได้รับผลประโยชน์จากการดำเนินงาน (Operation) เกิดขึ้นทันทีขั้นต่ำ 100 ล้านดอลลาร์สหรัฐ ตั้งแต่ปีแรก
ผลประโยชน์ และมูลค่าที่เกิดขึ้นนี้เป็นผลมาจากการเพิ่มประสิทธิภาพตลอดห่วงโซ่คุณค่า ทั้งการบริหารจัดซื้อวัตถุดิบ (Feedstock Optimization & Procurement), การวางแผนเดินเครื่องผลิตร่วมกันเพื่อลดต้นทุนการผลิต ตลอดจนการผนึกกำลังด้านงานวิจัยและพัฒนา (R&D) สินค้ามูลค่าสูง