กกร. ปรับเพิ่มคาดการณ์ GDP ปี 69 โต 2.1–2.5% ส่งออกดีกว่าคาด แต่ไทยต้องเร่ง Reinvent เศรษฐกิจ
 กกร. ปรับเพิ่มคาดการณ์ GDP ปี 69 โต 2.1–2.5% ส่งออกดีกว่าคาด แต่ไทยต้องเร่ง Reinvent เศรษฐกิจ
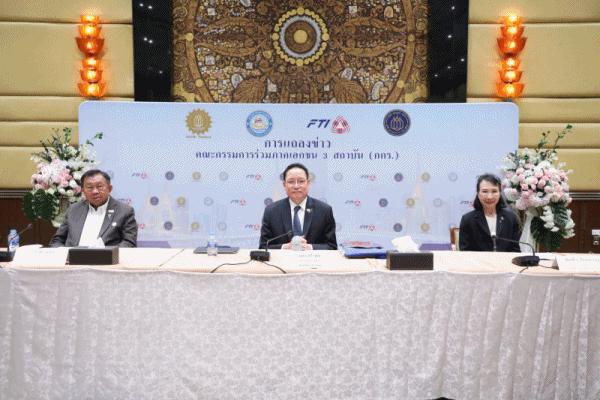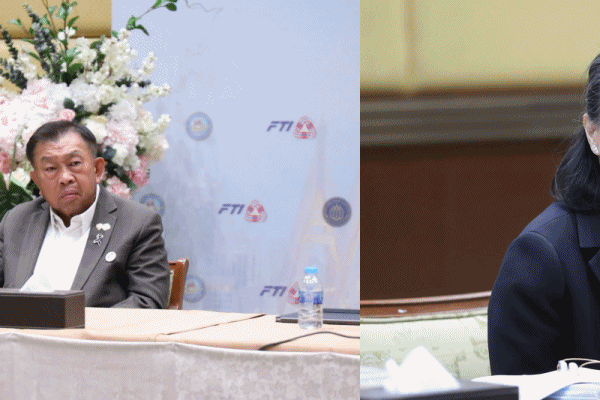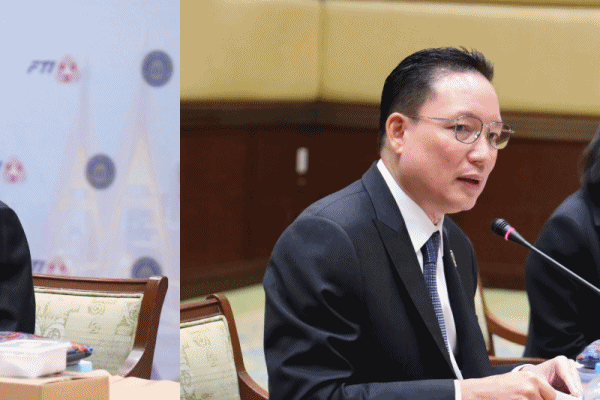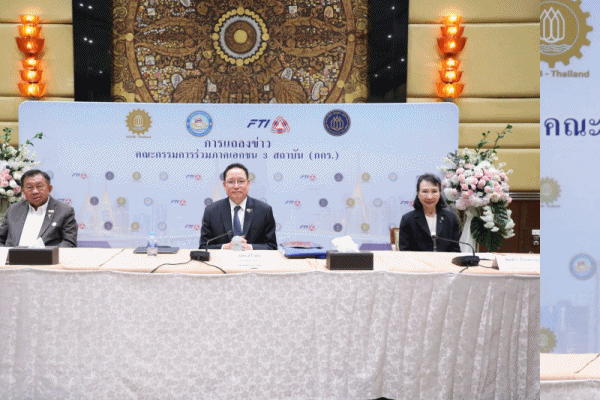
วันนี้ ดิฉันร่วมแถลงข่าวในนาม กกร. โดยมีการปรับเพิ่มประมาณการเศรษฐกิจไทยปี 2569 หลังการส่งออกและการลงทุนภาคเอกชนขยายตัวดีกว่าที่คาด
📈 GDP ปรับเพิ่มเป็น 2.1–2.5% จากเดิม 1.6–2.0%
📦 ส่งออกปรับเพิ่มเป็น 12–16% จากเดิม 8–10%
แม้ตัวเลขจะเป็นสัญญาณที่ดี แต่สิ่งที่ดิฉันมองว่าสำคัญกว่าคือ เราจะเปลี่ยนแรงส่งจากการส่งออกและการลงทุน ให้เกิดมูลค่าเพิ่มและการเติบโตในประเทศได้อย่างไร
วันนี้เศรษฐกิจไทยกำลังเผชิญ K-shape อย่างชัดเจน ขณะที่ธุรกิจ New Economy อย่าง Digital และ AI เติบโตขึ้น ธุรกิจอีกจำนวนมาก โดยเฉพาะ SMEs และอุตสาหกรรมที่เผชิญการแข่งขันจากสินค้านำเข้า ยังต้องเร่งปรับตัว
ดังนั้น เราต้องไม่หยุดเพียงการรักษาตัวเลข GDP แต่ต้อง Reinvent เศรษฐกิจไทย ปลดล็อกข้อจำกัดเชิงโครงสร้าง สร้างความเชื่อมั่น และทำให้การลงทุนระลอกใหม่เชื่อมโยงกับผู้ประกอบการไทยและ Supply Chain ในประเทศให้ได้มากที่สุด
โดยเฉพาะอุตสาหกรรมแห่งอนาคต เช่น Data Center, PCB, Smart Manufacturing, พลังงานสะอาด และ Creative Economy เราต้องสร้าง Ecosystem ให้ครบตั้งแต่ต้นน้ำถึงปลายน้ำ เพื่อให้ทุกการลงทุนสร้าง Real Impact ต่อเศรษฐกิจไทยค่ะ
นี่คือโจทย์ ที่ภาคเอกชนต้องร่วมมือกับภาครัฐอย่างใกล้ชิด และเป็นเหตุผลสำคัญที่ กกร. เตรียมเปิดเวที The Bangkok Business Summit 2026: Reinvent Thailand, Resilient ASEAN ในวันพรุ่งนี้ เพื่อร่วมกันหา New Growth Engines และแนวทางที่จะทำให้เศรษฐกิจไทยเติบโตอย่างแข็งแรงและทั่วถึงมากขึ้น
สรุปประเด็นแถลงข่าว กกร. ประจำเดือน กันยายน 2569
ปัญหาความขัดแย้งในตะวันออกกลางที่กลับมายกระดับ เพิ่มแรงกดดันต่อราคาพลังงานโลกและสร้างความผันผวนในตลาดการเงิน โดยล่าสุด ณ ต้นเดือน ก.ย. 69 ราคาน้ำมันดิบในตลาดโลกปรับเพิ่มขึ้นแตะ 95 ดอลลาร์สหรัฐฯ/บาร์เรล (จาก 84 ดอลลาร์ฯ/บาร์เรลเมื่อเดือน ก.ค.) ท่ามกลางปริมาณน้ำมันสำรองโลกที่ลดลงต่อเนื่อง ขณะเดียวกัน จากมาตรการจำกัดการส่งออกน้ำมันดีเซลที่ส่งผลให้เกิดภาวะน้ำมันสำเร็จรูปสะสมในคลังสูงขึ้น จนผู้ประกอบการโรงกลั่นจำเป็นต้องลดกำลังการผลิตลง ส่งผลกระทบต่อต้นทุนการกลั่นและปริมาณวัตถุดิบพลอยได้จากกระบวนการกลั่น (By-products) อาทิ
Naphtha, Benzene, Toluene, Para-Xylene เป็นต้น ซึ่งเป็นวัตถุดิบสำคัญของอุตสาหกรรมปิโตรเคมี พลาสติก ยาง เคมีภัณฑ์ ยานยนต์ และบรรจุภัณฑ์ ดังนั้น จึงเสนอให้รัฐบาลเร่งพิจารณาผ่อนคลายให้สามารถส่งออกน้ำมันได้ตามกลไกการค้าเสรี รวมทั้ง การบริหารสถานการณ์ร่วมกันระหว่างภาครัฐและเอกชน ตามที่ กกร. ได้เสนอไปก่อนหน้านี้ ซึ่งจะเป็นแนวทางสำคัญในการบริหารสมดุลการผลิต ลดผลกระทบต่อภาคการกลั่น และรักษาความต่อเนื่องของห่วงโซ่อุปทานอุตสาหกรรมไทย
กกร.มองเห็นความสำคัญในการยกระดับข้อมูลอุตสาหกรรมของประเทศ เพื่อให้เข้าใจการเติบโตของเศรษฐกิจไทยในลักษณะ K-shape Economy มากขึ้น ซึ่ง กกร. ได้ติดตามประเด็น K-shape ของเศรษฐกิจไทยอย่างต่อเนื่องมาตั้งแต่เดือน มิ.ย. 69 โดยเจาะลึกข้อมูลด้านการส่งออก การผลิต และข้อมูลงบการเงินภาคธุรกิจ ทั้งในมิติรายอุตสาหกรรม สัญชาติและขนาดของธุรกิจ พบว่า K ขาบนกระจุกตัวในธุรกิจ New Economy ที่ได้อานิสงส์จาก Digital และ AI เช่น คอมพิวเตอร์และเซมิคอนดักเตอร์ ซึ่งส่วนใหญ่เป็นบริษัทจีน สหรัฐฯ และสิงคโปร์ ขณะที่ K ขาล่างเป็นธุรกิจที่เผชิญการแข่งขันรุนแรงจากสินค้าต่างประเทศ เช่น ยานยนต์ ปิโตรเลียม และวัสดุก่อสร้าง
โดยในช่วง 5 ปีที่ผ่านมาพบว่าธุรกิจ SMEs ใน K ขาล่าง สัญชาติไทยที่อยู่ใน 7 อุตสาหกรรมภายใต้ “Reinvent Thailand” มีการผลิตลดลงเฉลี่ย 8% ขณะที่กิจการต่างชาติลดลงสูงถึง 19% โดยเฉพาะธุรกิจญี่ปุ่น ความแตกต่างที่เกิดขึ้นทำให้การมองเพียงตัวเลขเศรษฐกิจในภาพรวมอาจไม่เพียงพอ และยิ่งตอกย้ำความสำคัญของข้อมูล ผ่านการยกระดับตัวชี้วัดใน 3 มิติ ได้แก่ ความครอบคลุม (Coverage) คุณภาพข้อมูล (Quality) และสะท้อนโครงสร้างทางเศรษฐกิจ (Structure) ที่เปลี่ยนแปลงไป โดยอาศัยการเชื่อมโยงข้อมูลจากหลายหลายหน่วยงาน เช่น สำนักงานเศรษฐกิจอุตสาหกรรม สภาพัฒน์ และสำนักงานประกันสังคม เพื่อให้เกิดการปฎิรูปเชิงโครงสร้างอย่างเร่งด่วน
เศรษฐกิจไทยปี 69 มีแนวโน้มเติบโตดีกว่าที่ประเมินไว้ จากแรงส่งของการส่งออกและการลงทุนภาคเอกชนที่ขยายตัวสูงกว่าคาด โดย กกร. ปรับเพิ่มคาดการณ์การส่งออกเป็น 12%-16% จากเดิม 8%-10% และ ปรับประมาณการ GDP เป็น 2.1%-2.5% จากเดิม 1.6%-2.0% อย่างไรก็ดี แรงส่งจากการส่งออกและการลงทุนภาคเอกชนสู่เศรษฐกิจในประเทศลดลงอย่างชัดเจน โดยในอดีตการส่งออกที่เติบโตเฉลี่ยราว 14% และการลงทุนที่เติบโต 10% เคยสอดคล้องกับ GDP ที่ขยายตัวเฉลี่ยราว 6-7% สะท้อนว่าไทยสร้างมูลค่าเพิ่มในประเทศ (Domestic Value Capture) ได้น้อยลง จากการพึ่งพา Import Content ที่สูง
ขณะที่การลงทุนระลอกใหม่ยังสร้างการจ้างงานได้จำกัดเมื่อเทียบกับในอดีต ทั้งนี้ไทยจำเป็นต้องรักษาการอยู่ในเรดาร์การลงทุนของโลก แต่ต้องเร่งต่อยอดให้เต็มศักยภาพ ตัวอย่างเช่น data center ซึ่งทุกการลงทุน 100 MW คิดเป็นมูลค่ากว่า 6 หมื่นล้านบาท ต้องเร่งสร้าง Ecosystem ให้เกิดเชื่อมโยงตั้งแต่ต้นน้ำถึงปลายน้ำ (vertical integration) อาทิ
ขยายการลงทุน PCB ที่ได้รับการอนุมัติโดย BOI การลงทุนด้านโครงสร้างพื้นฐานพลังงานสะอาด น้ำ การยกระดับภาคอุตสาหกรรมไปสู่ smart manufacturing และการเตรียมความพร้อมด้านบุคคลากร โดยมีส่วนร่วมจากสถาบันการศึกษา ตลอดจนการใช้ประโยชน์จากข้อมูลอย่างเต็มศักยภาพเพื่อยกระดับอุตสาหกรรมใหม่ เช่น creative economy เพื่อให้เกิด real impact ต่อเศรษฐกิจในประเทศ ดังนั้น กกร. จึงได้แต่งตั้งคณะทำงาน Data center เพื่อร่วมขับเคลื่อนธุรกิจนี้ให้เกิดประโยชน์สูงสุดกับประเทศไทย
ประเทศไทยจำเป็นต้องเร่ง Reinvent เศรษฐกิจ เพื่อปลดล็อกข้อจำกัดเชิงโครงสร้างและปรับตัวรับโอกาสจากจังหวะที่ห่วงโซ่อุปทานโลกกำลังปรับเปลี่ยนครั้งใหญ่ สร้าง Trust & Confidence และดึงดูดการลงทุนระลอกใหม่ จึงเป็นที่มาของการจัดงาน'The Bangkok Business Summit 2026: Reinvent Thailand, Resilient ASEAN'ที่ กกร. และพันธมิตรในภาคส่วนต่างๆ มีความพร้อมที่จะเปิดเวทีสำคัญนี้ในวันที่ 3 กันยายน 2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์ ซึ่งจะเป็นเวทีผนึกกำลังภาครัฐ เอกชน และองค์กรระหว่างประเทศ
เพื่อร่วมกันขับเคลื่อนการปฏิรูปเศรษฐกิจไทยให้เกิดผลอย่างเป็นรูปธรรม โดยภายในงานจะมีการหารือถึง New Growth Engines ของประเทศ การยกระดับขีดความสามารถในการแข่งขัน การดึงดูดการลงทุนในอุตสาหกรรมแห่งอนาคต การพัฒนาโครงสร้างพื้นฐานและพลังงาน การเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ ตลอดจนการสร้างเศรษฐกิจและภูมิภาคอาเซียนที่มีความยืดหยุ่นและพร้อมรับความเปลี่ยนแปลง และส่งผลดีอย่างทั่วถึงทั้งในมุม Supply chain, SMEs และเศรษฐกิจชุมชน
กกร. ชี้ความขัดแย้งตะวันออกกลางกดดันราคาพลังงาน พร้อมเร่งรับมือ K-shape Economy และเดินหน้า Reinvent Thailand
 กกร. ปรับเพิ่มคาดการณ์เศรษฐกิจไทยปี 2569
 GDP ปี 2569 การส่งออก ปี 2569 เงินเฟ้อ ปี 2569
 สำหรับปี 2568 กกร. คาดว่า
 จับตา K-shape เศรษฐกิจไทย SMEs ไทยยังเผชิญแรงกดดัน ขณะที่ธุรกิจ Non-Thai บางกลุ่มเติบโต
 SMEs ไทย โดยเฉพาะกลุ่ม Non-Thai มีแนวโน้มอ่อนตัว เมื่อมองแยกตามสัญชาติ พบความแตกต่างที่น่าสนใจ
 ธุรกิจญี่ปุ่น ซึ่งมีสัดส่วนการผลิตประมาณ 49% ดัชนีการผลิตลดลงจาก 100 ในปี 2564 เหลือ 92.9 ในปี 2568 หรือลดลง 7.1%
 ธุรกิจสิงคโปร์ มีแนวโน้มเติบโต โดยดัชนีเพิ่มจาก 100 เป็น 111.5 หรือเพิ่มขึ้น 11.5%

 ธุรกิจสหรัฐฯ เพิ่มขึ้นจาก 100 เป็น 107.9 หรือเพิ่มขึ้น 7.9%
 ธุรกิจจีน เพิ่มขึ้นจาก 100 เป็น 111.0 หรือเพิ่มขึ้น 11.0%
 ธุรกิจเกาหลีใต้ ลดลงจาก 100 เหลือ 85.4 หรือลดลง 14.6% ภาพรวมธุรกิจ Non-Thai ดัชนีการผลิตลดลงจาก 100 ในปี 2564 มาอยู่ที่ 97.4 ในปี 2568 หรือลดลง 2.6%
 ดังนั้น การมองเพียงตัวเลข GDP อาจไม่เพียงพอ แต่จำเป็นต้องลงลึกถึง รายอุตสาหกรรม ขนาดธุรกิจ และสัญชาติของผู้ประกอบการ เพื่อให้เห็นภาพ K-shape Economy ของไทยได้ชัดเจนขึ้น